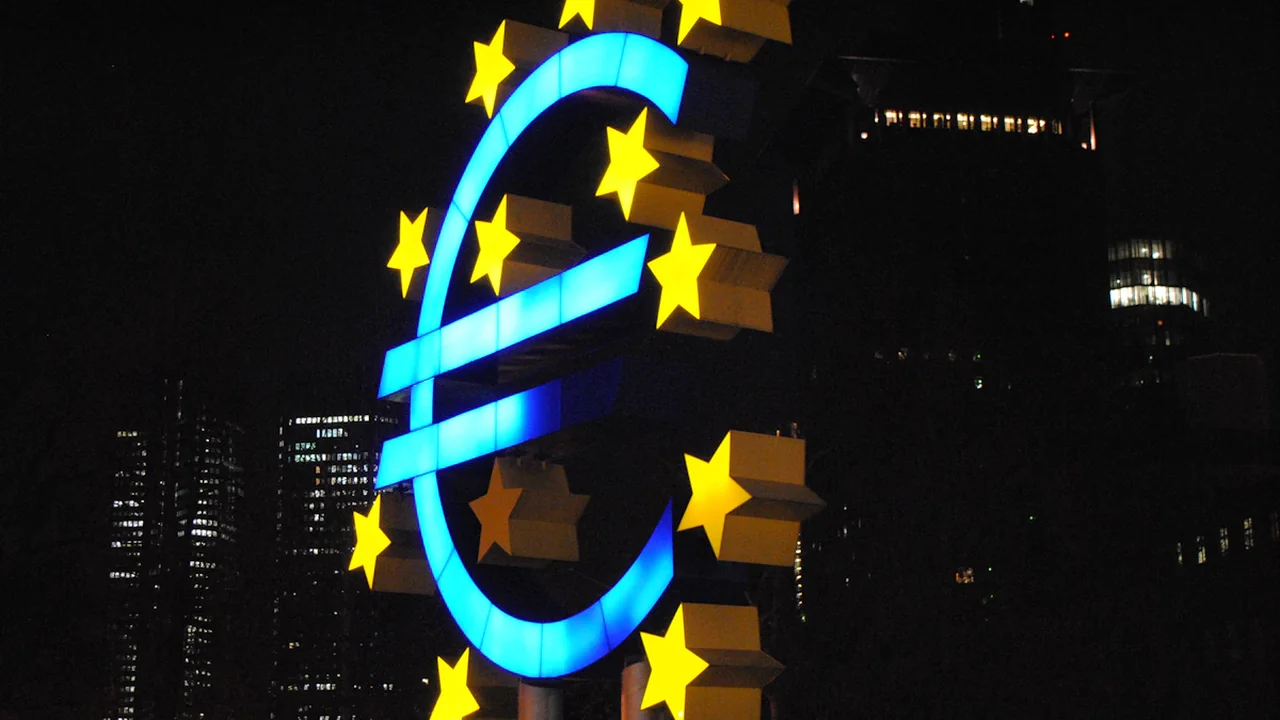
Die Europäische Zentralbank (EZB) bereitet den digitalen Euro vor, hat seine Ausgabe aber noch nicht beschlossen. Für Verbraucher, Händler und Banken in Deutschland bedeutet das: Ein neues digitales Zahlungsmittel ist bis Ende 2026 möglich, aber keineswegs sicher. Die EZB erklärt, dass ein Start erst nach Abschluss des EU-Gesetzgebungsverfahrens und einem anschließenden Beschluss zur Ausgabe infrage kommt. Der 31. Dezember 2026 ist deshalb eine klare Grenze: Bis dahin zählt nur ein offizieller Ausgabestart als Einführung.
Die Prognosefrage und ihr Stichtag
Frage: Startet die EZB die Ausgabe des digitalen Euro bis zum 31. Dezember 2026?
- JA: Die EZB beginnt bis einschließlich 31. Dezember 2026 offiziell mit der Ausgabe des digitalen Euro.
- NEIN: Bis zu diesem Datum startet die Ausgabe nicht.
- Ein verabschiedeter Rechtsrahmen, Vorbereitungsarbeiten oder ein Testlauf allein erfüllen die JA-Bedingung nicht.
- Maßgeblich sind öffentliche Mitteilungen der EZB zur tatsächlichen Ausgabe.
Die Abgrenzung ist wichtig, weil ein digitales Zentralbankgeld mehrere politische und technische Schritte durchlaufen kann, bevor es für die Öffentlichkeit ausgegeben wird. Fortschritte bei Gesetzen oder Tests wären Hinweise auf den Zeitplan, aber noch kein Nachweis, dass der digitale Euro tatsächlich gestartet ist. Für Leser heißt das: Eine Nachricht über einen Zwischenschritt beantwortet die Frage nach einer Einführung bis zum Stichtag noch nicht.
Was die EZB bereits vorbereitet – und was noch offen ist
Die EZB führt laut ihrer Informationsseite Vorbereitungsarbeiten durch. Diese Phase soll die möglichen Grundlagen für einen digitalen Euro schaffen. Sie ist jedoch keine Ausgabe und garantiert keinen späteren Starttermin. Die Zentralbank betont, dass eine Ausgabe erst nach dem EU-Gesetzgebungsverfahren und einem entsprechenden Beschluss erfolgen kann.
Der Rat der Europäischen Union beschreibt den digitalen Euro ebenfalls als Vorschlag für digitales Zentralbankgeld, für den ein EU-Rechtsrahmen erforderlich ist. Damit liegt ein zentraler Teil des Weges außerhalb der alleinigen Entscheidung der EZB: Der Rat und das Europäische Parlament müssen die nötigen Regeln beraten und verabschieden. Erst danach kann die EZB über die Ausgabe entscheiden.
Bekannt ist damit der grundsätzliche Ablauf. Offen bleibt, wann die Gesetzgebung abgeschlossen wird, wie die endgültigen Regeln aussehen und ob danach bis Ende 2026 noch ein offizieller Ausgabestart erfolgt. Aus den bisherigen Vorbereitungsarbeiten lässt sich kein verbindlicher Starttermin ableiten. Die Quelle belegt den institutionellen Ablauf, aber keinen bestätigten Zeitplan für die Ausgabe.
Warum der EU-Rechtsrahmen den Zeitplan bestimmt
Ein neues digitales Zahlungsmittel der Zentralbank braucht Regeln, die seine Nutzung und seine Einordnung im bestehenden Zahlungsverkehr festlegen. Der Gesetzgebungsprozess ist daher mehr als eine Formalität: Er muss die Bedingungen schaffen, unter denen die EZB eine Ausgabe verantworten könnte.
Für den Ausgang der Prognose ergeben sich zwei mögliche Wege:
- JA wird wahrscheinlicher, wenn Rat und Parlament die nötigen Regeln rechtzeitig verabschieden und die EZB anschließend bis zum Stichtag den offiziellen Ausgabestart bekannt gibt.
- NEIN wird wahrscheinlicher, wenn die Gesetzgebung noch offen ist, die EZB keinen Ausgabebeschluss fasst oder sich ein Start über den Stichtag hinaus verzögert.
Keiner dieser Wege ist durch den bisherigen Sachstand entschieden. Die vorbereitenden Arbeiten zeigen, dass die EZB das Projekt vorantreibt. Sie ersetzen aber weder den erforderlichen Rechtsrahmen noch die Entscheidung über den Beginn der Ausgabe. Selbst eine abgeschlossene Gesetzgebung wäre somit nur eine notwendige Etappe, kein Beleg für den Start.
Was ein digitaler Euro für Menschen und Geschäfte bedeuten könnte
Der digitale Euro wäre digitales Zentralbankgeld. Das unterscheidet ihn grundsätzlich von einem Guthaben bei einer Geschäftsbank: Die Zentralbank wäre die ausgebende Institution. Wie ein solches Zahlungsmittel im Alltag eingesetzt werden könnte, hängt jedoch von den noch zu beschließenden Regeln und der späteren Ausgestaltung ab.
Für Verbraucher sind besonders Datenschutz, Zugänglichkeit und die Rolle von Bargeld wichtige Fragen. Händler müssten wissen, ob und unter welchen Bedingungen sie Zahlungen annehmen sollen. Banken wiederum wären davon betroffen, wie ein digitales Zentralbankgeld in bestehende Konten und Zahlungsangebote eingebunden wird. Die konkrete Antwort auf diese Fragen lässt sich nicht aus dem bloßen Projektstatus ableiten; entscheidend wären die verabschiedeten Regeln und die von der EZB veröffentlichten Einzelheiten.
Für Menschen und Geschäfte ist deshalb zwischen einem politischen Vorhaben und einer bereits nutzbaren Zahlungsoption zu unterscheiden. Solange es keinen offiziellen Ausgabestart gibt, lässt sich aus dem Projektstatus keine unmittelbare Änderung beim Bezahlen ableiten. Die genannten Themen markieren Fragen für die spätere Ausgestaltung, nicht bereits feststehende Eigenschaften des digitalen Euro.
Woran sich ein echter Start erkennen lässt
Wer den Zeitplan einschätzen möchte, sollte drei öffentliche Entwicklungen auseinanderhalten:
- Gesetzgebung: Der Rat der Europäischen Union und das Europäische Parlament beraten und verabschieden den erforderlichen EU-Rechtsrahmen.
- Entscheidung der EZB: Nach Abschluss des Gesetzgebungsverfahrens muss die EZB über eine mögliche Ausgabe entscheiden.
- Beginn der Ausgabe: Für ein JA muss die EZB offiziell mitteilen, dass sie mit der Ausgabe begonnen hat – nicht lediglich, dass sie vorbereitet, plant oder testet.
Die Seiten der EZB und des Rates liefern den relevanten institutionellen Kontext. Für die endgültige Bewertung ist eine öffentliche EZB-Mitteilung zum tatsächlichen Ausgabestart ausschlaggebend. Eine Gesetzesverabschiedung kann den Weg ebnen, löst die Prognose aber nicht für sich allein auf. Entscheidend ist die Formulierung, dass die Ausgabe begonnen hat; eine Ankündigung für einen späteren Start reicht nach den festgelegten Regeln nicht.
Welche Folgen ein späterer Start hätte
Wird der Rechtsrahmen erst nach dem Stichtag verabschiedet oder beschließt die EZB die Ausgabe nicht rechtzeitig, lautet das Ergebnis für diese konkrete Frage NEIN. Das wäre keine Aussage darüber, ob der digitale Euro später kommt. Es hieße lediglich, dass bis zum 31. Dezember 2026 kein offizieller Ausgabestart erfolgt ist.
Umgekehrt wäre ein JA nur dann gerechtfertigt, wenn die EZB den tatsächlichen Beginn der Ausgabe bis zum Stichtag öffentlich macht. Ein erfolgreicher Testlauf, eine politische Einigung oder ein verabschiedetes Gesetz wären zwar wichtige Zwischenschritte, aber nicht gleichbedeutend mit der Einführung.
Der nächste aussagekräftige Prüfpunkt ist daher eine Mitteilung der EZB, die ausdrücklich den Beginn der Ausgabe bestätigt. Bis dahin bleiben der EU-Rechtsrahmen und die anschließende Entscheidung der Zentralbank die entscheidenden offenen Schritte.
Quelle: Europäische Zentralbank
Kontext und Aktionen Über diesen Artikel
Quellenprüfung Stand und Bewertungsmaßstab
Die EZB bereitet den digitalen Euro vor; für ein JA zählt ausschließlich ein offizieller Beginn der Ausgabe bis zum 31. Dezember 2026.
- EU-Rechtsrahmen durch Rat und Parlament
- Ausgabebeschluss der EZB
- Öffentliche Mitteilung zum tatsächlichen Ausgabestart
- Quelle
- Europäische Zentralbank
- Umfang
- Deutschland
- Aktualisiert
- 2026-10-12 10:23
Quellenprüfung
Melden Sie ein Vertrauensproblem
Senden Sie ein klares Signal an die Community-Moderation, wenn die Quelle, die Fakten oder der Kontext überprüft werden müssen.
Kommentare